Investir avant sa résidence principale : le calcul qui sécurise votre second achat
Acheter un appartement pour le louer tout en restant locataire, puis acquérir sa résidence principale, est possible. Les deux biens peuvent aussi être achetés au même moment. La question porte surtout sur l’équilibre financier : vos crédits doivent rester supportables en cas de vacance locative, de travaux imprévus ou de changement dans votre projet de vie.
Deux achats immobiliers : ce que la banque regarde vraiment
Pour acheter un bien immobilier destiné à l’investissement, la banque analyse l’ensemble de la situation du ménage : revenus réguliers, crédits en cours, apport, épargne restante, stabilité professionnelle et coût total des opérations. Elle vérifie votre capacité à payer les mensualités dans la durée, et pas seulement la valeur des biens financés.
Calculateur d’investissement immobilier
Informations financières
Charges annuelles
Résultats
Note : La prise en compte de 70 % des loyers et le seuil de 35 % d’endettement sont des pratiques indicatives. Chaque établissement bancaire applique ses propres critères d’octroi de crédit et méthodes de calcul. Ce simulateur ne constitue pas une recommandation financière.
Le taux d’endettement maximal couramment retenu est de 35 %. Pour un investissement locatif, les banques intègrent souvent environ 70 % des loyers futurs dans les revenus. Les 30 % restants servent de marge de prudence face à la vacance locative, aux impayés ou aux charges non récupérables. Cette méthode n’est pas automatique : chaque établissement étudie le dossier selon ses propres critères.
Un exemple simple de capacité d’emprunt
Un couple qui perçoit 5 000 € par mois et prévoit un loyer de 700 € peut voir ses revenus retenus atteindre 5 490 €, soit 5 000 € + 70 % de 700 €. Avec un endettement limité à 35 %, la mensualité maximale théorique s’élève à 1 921 € par mois. Il faut ensuite retrancher les mensualités des prêts existants et intégrer les dépenses réelles du projet, notamment l’assurance emprunteur.
Deux crédits distincts rendent souvent le montage plus lisible : l’un finance la résidence principale, l’autre le bien locatif. Ils permettent de différencier la durée, l’apport et l’assurance de chaque opération. Un prêt unique peut paraître plus simple, mais il rend moins visible la performance de chaque bien. La simulation doit intégrer dès le départ les frais de notaire, de garantie, de dossier, d’agence et les travaux.
Résidence principale ou investissement locatif : choisir l’ordre selon votre vie
Il n’existe pas d’ordre d’achat qui convienne à tous les ménages. La décision dépend de votre mobilité, des prix dans la zone où vous vivez et de vos priorités entre confort immédiat, liberté de mouvement et constitution d’un patrimoine.
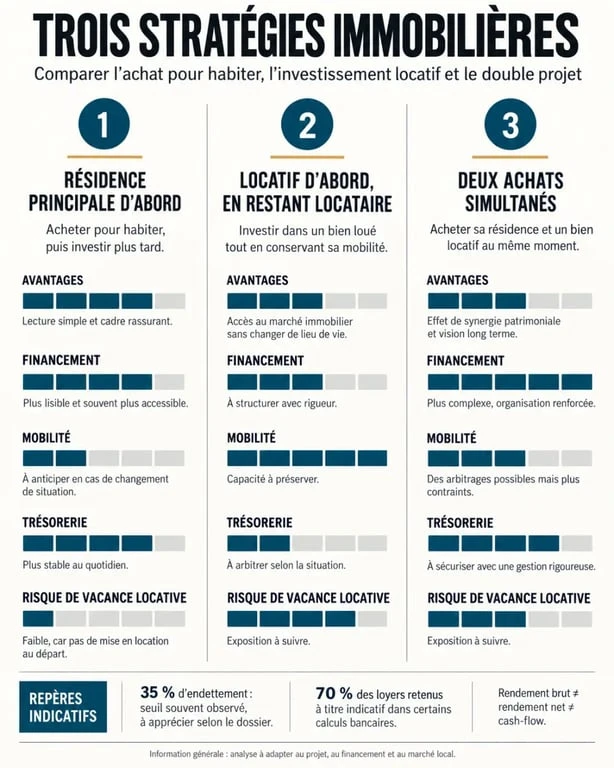
| Stratégie | Intérêt principal | Point de vigilance |
|---|---|---|
| Résidence principale d’abord | Stabiliser son logement et ne plus payer de loyer à long terme | Le premier crédit réduit la capacité pour un futur investissement |
| Investissement locatif d’abord | Viser un marché plus accessible et conserver sa mobilité | Le loyer de sa propre résidence reste à payer |
| Deux achats simultanés | Construire rapidement un patrimoine diversifié | Exige une trésorerie solide et un dossier bancaire robuste |
Acheter sa résidence principale en premier
Cette option convient à un ménage qui connaît durablement sa zone de vie, souhaite aménager son logement sans contraintes locatives et dispose d’une capacité de financement suffisante. La résidence principale apporte une sécurité d’usage, mais elle ne génère pas de revenus. Son crédit peut donc limiter l’accès ultérieur à l’investissement locatif, surtout si les revenus restent stables entre les deux projets.
Investir avant d’acheter pour se loger
Rester locataire et acheter un bien à louer peut être cohérent lorsque le quartier où vous souhaitez vivre est trop cher à l’achat, lorsqu’une mutation professionnelle reste probable ou lorsque le marché locatif ciblé présente un meilleur rapport entre prix et loyers. Cette liberté a toutefois un coût : votre propre loyer s’ajoute aux charges du bien loué. L’opération doit rester viable sans compter sur une hausse future des loyers ni sur une revente rapide.
La localisation doit aussi être étudiée séparément pour les deux logements. Votre résidence répond à vos trajets, aux écoles ou à la proximité familiale. L’appartement locatif dépend plutôt des transports, de l’emploi, des commerces et de la profondeur de la demande. Cette distinction évite de choisir un bien rentable sur le papier mais difficile à relouer, ou un logement agréable à visiter mais dépendant d’un seul type de locataire.
Mesurer le rendement sans oublier le cash-flow
Le rendement brut fournit un premier repère : loyers annuels hors charges ÷ prix d’achat × 100. Il permet de comparer rapidement plusieurs appartements, mais il ne mesure pas ce que l’investissement vous coûte réellement chaque mois.
Le rendement net déduit les frais restant à la charge du propriétaire : taxe foncière, charges de copropriété non récupérables, assurance propriétaire non-occupant, gestion, entretien et provisions pour travaux. Il faut ensuite intégrer le coût du crédit et l’impôt pour apprécier le cash-flow, c’est-à-dire la différence entre les encaissements et l’ensemble des sorties d’argent.
Pourquoi le brut peut être trompeur
Un T2 acheté 200 000 € et loué 700 € par mois affiche un rendement brut de 4,2 %. Avec 600 € de taxe foncière annuelle, 800 € de charges non récupérables, 10 % de frais de gestion et 12 000 € de coût du crédit, le rendement net peut descendre à 2,9 %. Un prix bas ou un loyer élevé ne suffit donc pas à qualifier un investissement de rentable.
Pour viser un complément de revenus, certains investisseurs recherchent un rendement net de 5,5 % à 8 %. Dans une logique patrimoniale, un rendement net de 3,5 % à 5 % peut être retenu si l’emplacement est solide et si la revente paraît crédible. Le bon objectif est celui qui reste cohérent après une période de vacance, une réparation imprévue et une hausse raisonnable des charges.
Fiscalité et risques : préserver le projet après la signature
La fiscalité modifie le résultat net, mais elle ne doit pas justifier à elle seule un mauvais achat. En location nue, les revenus relèvent des revenus fonciers. Le micro-foncier est mentionné jusqu’à 15 000 € de revenus fonciers. Le régime réel peut devenir pertinent lorsque les charges et les travaux sont importants. Le déficit foncier est imputable jusqu’à 10 700 € sur le revenu imposable, sous réserve des conditions applicables.
En location meublée, le statut de loueur en meublé non professionnel, ou LMNP, relève des bénéfices industriels et commerciaux. Le micro-BIC simplifie la gestion, tandis que le régime réel permet notamment l’amortissement. Le choix dépend du niveau des charges, de la durée de détention, du type de locataire recherché et de votre situation fiscale. Un expert-comptable ou un conseiller patrimonial peut vous aider à sécuriser cet arbitrage.
Les contrôles à effectuer avant l’offre
- Vérifier la demande locative réelle du quartier et le niveau de loyer applicable.
- Analyser les procès-verbaux de copropriété, les charges et les travaux votés ou prévisibles.
- Prévoir une réserve de trésorerie pour la vacance, les impayés, les réparations et la remise en état.
- Étudier la performance énergétique et les contraintes de décence avant d’intégrer le loyer prévisionnel.
- Comparer le scénario de conservation avec une revente anticipée, qui peut coûter du temps et de l’argent.
Des dispositifs comme Denormandie, Loc’Avantages ou Relance Logement peuvent correspondre à certains projets, sous réserve de conditions d’éligibilité, de loyers, de ressources ou de durée d’engagement. Le dispositif Denormandie implique notamment des travaux représentant au moins 25 % du coût total et un engagement initial de 6 ou 9 ans, renouvelable 3 ans. Avant de signer, faites vérifier le montage fiscal et le financement par un professionnel pour préserver votre capacité à acheter votre future résidence principale.

- Quelle couleur pour repeindre un meuble en bois : éclairer, moderniser ou créer du contraste ? - 22 septembre 2026
- Conifère nain pour bac : une terrasse verte même en plein hiver - 21 septembre 2026
- Plan électrique de maison : 6 étapes pour réussir une installation conforme à la norme NFC 15-100 - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Qui est exonéré de la taxe des ordures ménagères en 2026
 Assurance emprunteur : pourquoi votre âge fait varier le coût de votre crédit de 0,10 % à 0,65 %
 Donation au dernier vivant : frais de notaire et options pour protéger son conjoint
 Coût d’un terrain viabilisé : 30 mètres, taxes et raccordements qui changent la facture